ど〜も!節約と投資で経済的自由を目指す底辺の社畜です!
先日、いよいよ来てしまった「マネックス証券」の「マネックスカード」による「クレカ積立」の改悪についてお話させていただきました。
詳細は、こちらをご覧ください。
ここで、黙って手をこまねいていては、一生プロレタリアート(労働者階級)のままです。何らかの対策をして、入金力を維持しなくてはなりません。
そこで、もう一度、マネックス証券からのお知らせの中身を確認してみました。
マネックスカード投信つみたてのポイント還元率と年会費の改定について
マネックスカードでの投信つみたては、2026年10月買付分(2026年11月ポイント還元分)より、
出典:マネックス証券 ホーム>クレカ積立>マネックスカード
マネックスカード投信つみたて以外のカードショッピング利用金額(※)がマネックスカード投信つみたてポイント還元率の条件に追加されます。
その他のクレジットカードでの投信つみたてポイント還元率の変更の予定はございません。
注目すべきは、赤文字の部分ですね。

マネックスカード以外でのクレカ積立については、ポイント付与の条件に変更はないのか。しかも、今後も変更の予定は無いと言い切っている。
これは、信じても良いのだろうか…。

信じるしかないよね。
改悪したら、その時また次の手を考えるしかないよ。
マネックス証券で、クレカ積立ができるクレジットカードは、2026年10月現在、『マネックスカード』『dカード』『JCBカード』の3種類です。
それぞれの、ポイント付与条件を見ていきましょう。
まずは、『マネックスカード』です。
| 投資信託 つみたて 金額 | カードショッピング利用金額(月額) 5万円以上 | カードショッピング利用金額(月額) 1万円以上〜 5万円未満 | カードショッピング利用金額(月額) 1万円未満 |
| 5万円以下 | 1.10% | 0.55% | なし |
| 5万円超〜 7万円以下 | 0.60% | 0.30% | なし |
| 7万円超〜 10万円以下 | 0.20% | 0.10% | なし |
毎月5万円以上、カードショッピングなんて不可能です。候補から消えたのは、先述のとおりです。
次は、『dカード』です。
| 投資信託 つみたて 金額 | dカード PLATINUM 年会費: 29,700円 | dカード GOLD 年会費: 11,000円 | dカード 年会費: 永年無料 |
| 5万円以下 | 3.10% | 1.10% | 1.10% |
| 5万円超〜 7万円以下 | 2.60% | 0.60% | 0.60% |
| 7万円超〜 10万円以下 | 2.20% | 0.20% | 0.20% |
わたしは、携帯電話が『docomo』ではないので、年会費のかかるカードは、メリットがありません。ショッピング利用は限られていますからね。
最後は、『JCBカード』です。
| カード種類 | カードショッピング利用金額(月額) 5万円以上 | カードショッピング利用金額(月額) 5万円未満 |
| 【プレミアム】 JCBゴールド JCBプラチナ JCBザ・クラス | 最大1.00% | 最大0.50% |
| 【一般】 JCB カード S JCB カード W JCB カード W plus L | 最大0.50% | なし |
年会費が必要な【プレミアム】カードは、候補から外れます。そして、【一般カード】では、カードショッピング利用金額の条件があり、月に5万円以上使わなければ、ポイントは付与されません。
と言うことで、『dカード』を作ることにしました。
そして、2026年11月から、毎月第一営業日にクレカ積立の注文が行われます。
気になる積立銘柄は・・・

マネックス証券のクレカ積立の締め切りは、
申込締切日: 毎月8日(8日が非営業日の場合は前営業日)の23時59分
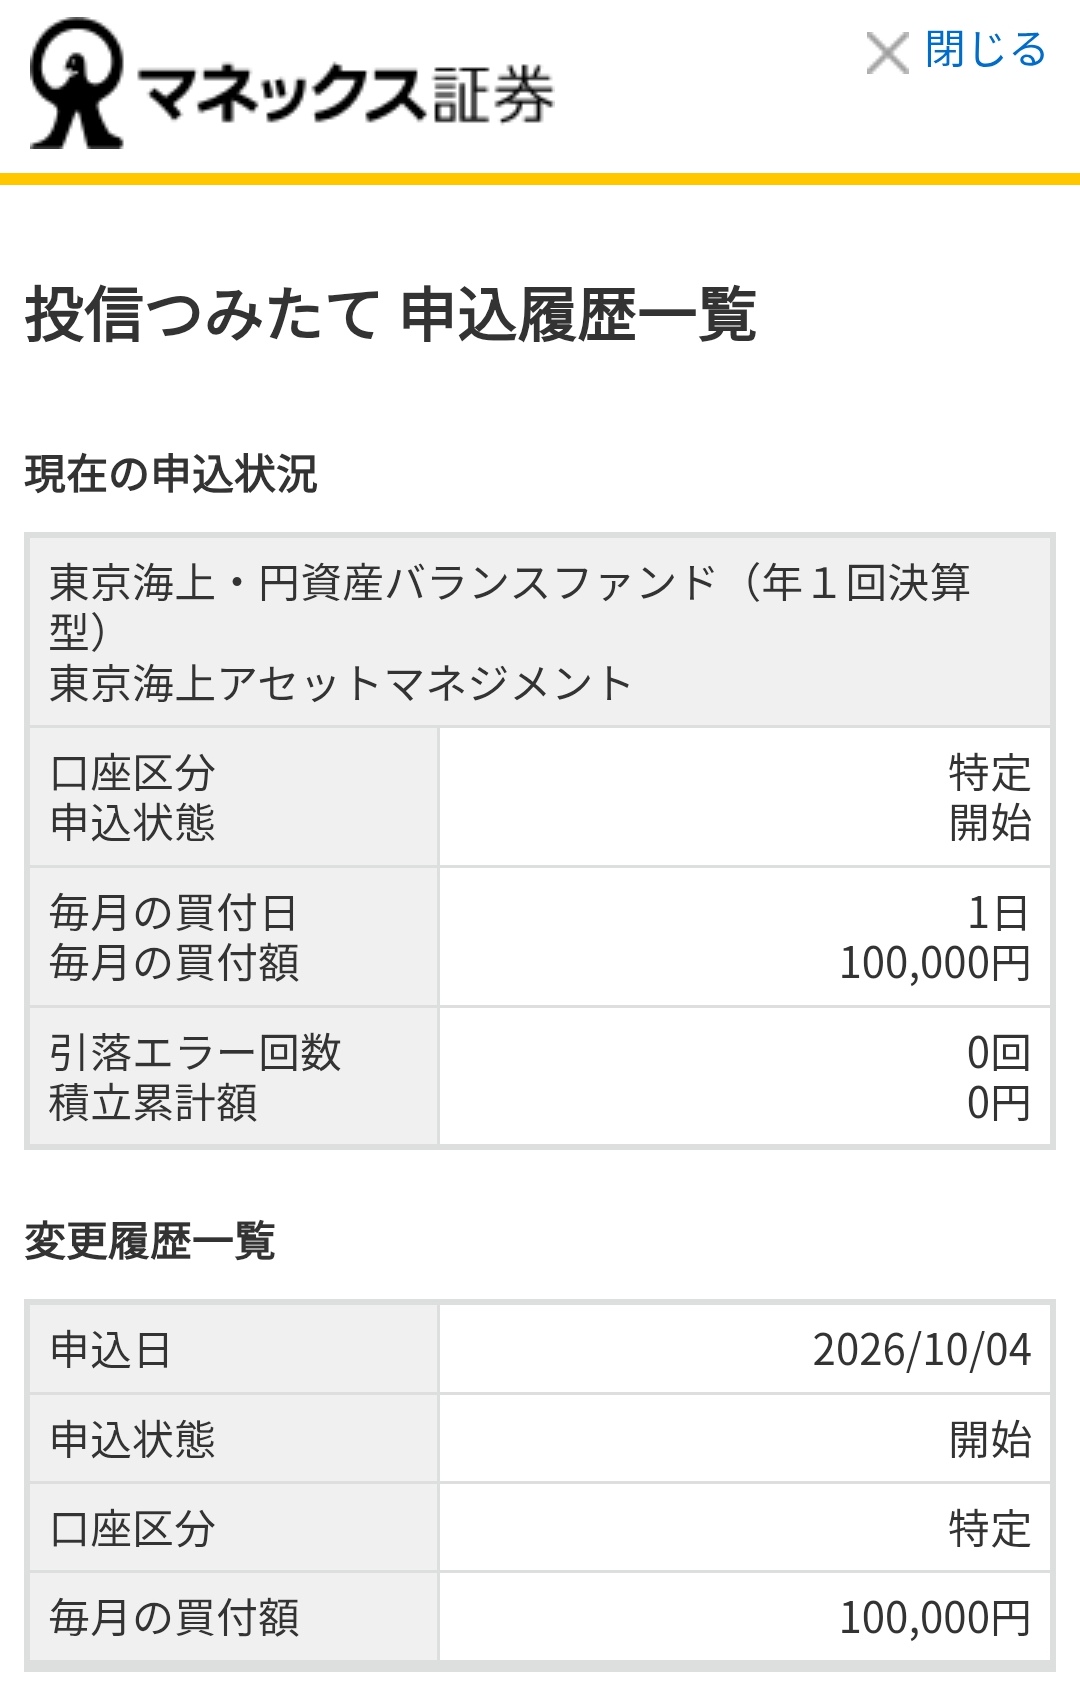
となっています。今回は、10月4日に申し込めたので、11月の第一営業日買付に間に合いました。
気になる積立銘柄は、まいどお馴染みの『東京海上・円資産バランスファンド(年1回決算型)』(愛称:円奏会)です。
得られるdポイントは、毎月
5万円 ✕ 1.10% = 550ポイント
2万円 ✕ 0.60% = 120ポイント
3万円 ✕ 0.20% = 60ポイント
で、合計730ポイントの還元を受けることができます。
わざわざクレジットカードまで作った訳だけど、ちゃんと利益は出ているの?
クレジットカードの発行枚数が多い人は、信用情報に傷がつくって聞いたことがあるけど、メリットはあるの?
実は、わたしもそこが気になったので、マネックス証券でクレカ積立を始めた2024年1月からの状況を振り返ってみました。結果は・・・
マネックス証券では、クレカ積立している「東京海上・円資産バランスファンド(年1回決算型)」以外の利確・損切はしていないので、特定口座の年間の損益は、全て投信即売チャレンジによるものです。
まず1年目の2024年1月から12月は、
730P ✕ 12ヶ月 = 8,760ポイント
の還元を受けました。一方、投信を買って翌日に売却した際の損益は、
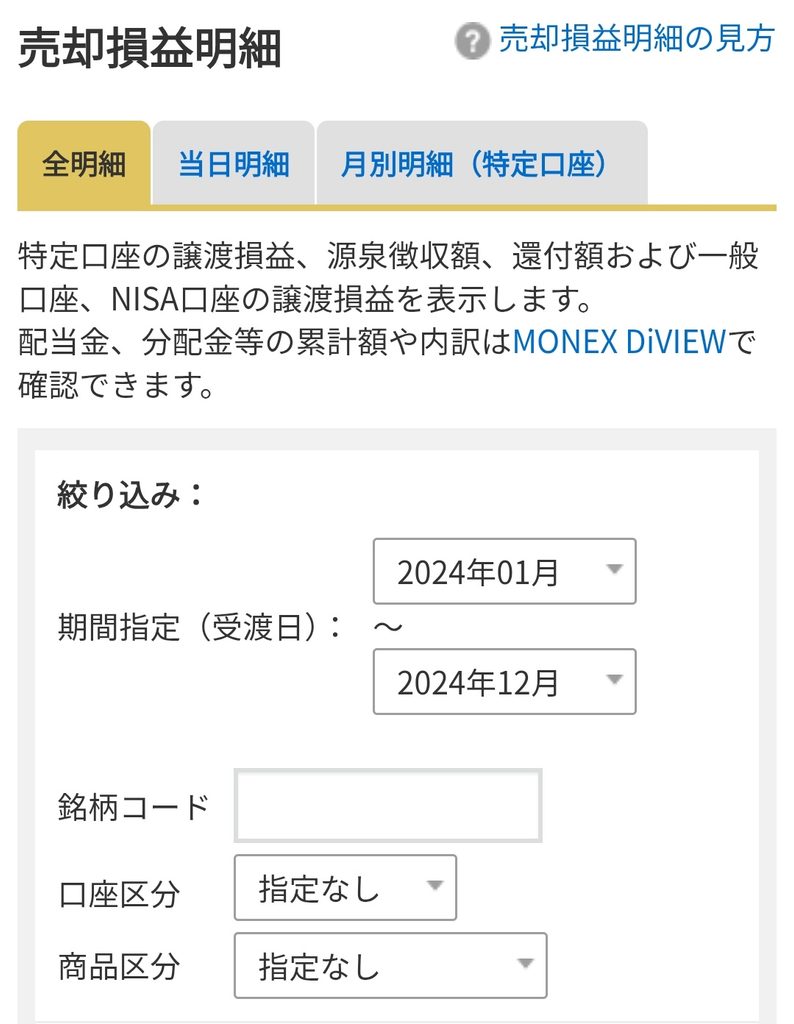
期間を入力して、この画面で確認できました。その結果、
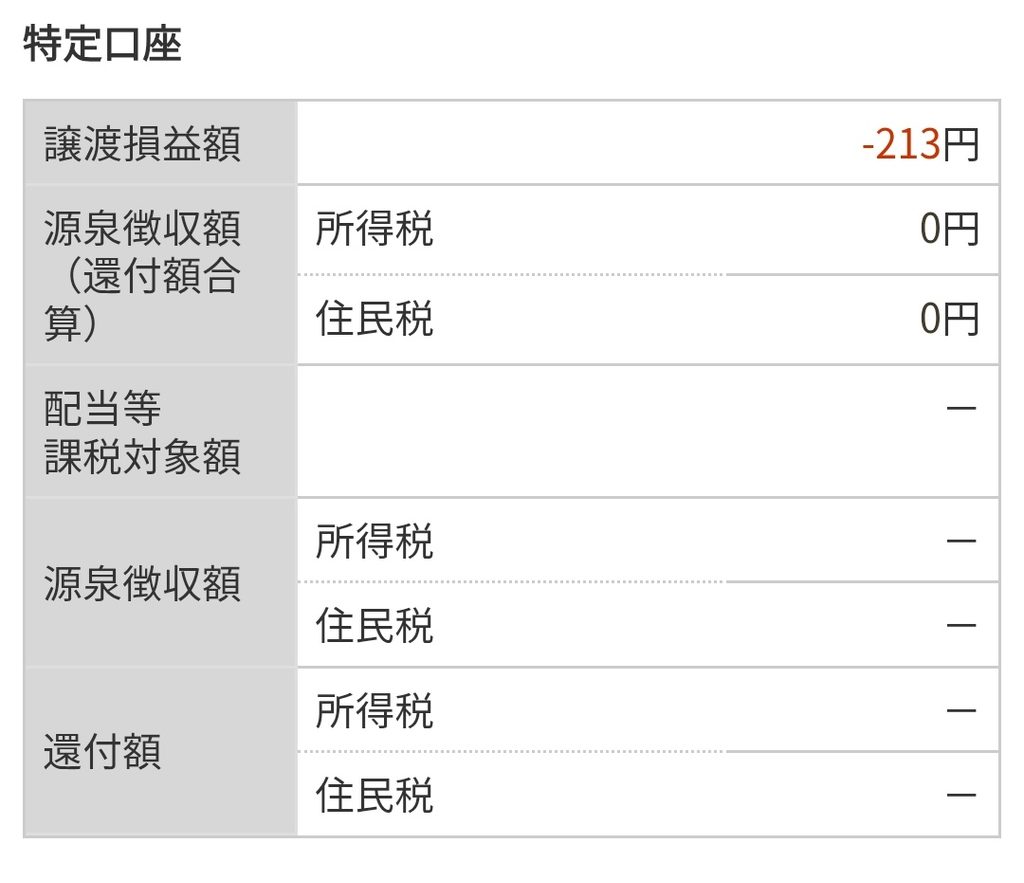
2024年の1年間で213円の赤字でした。8割が国内債券で構成される商品なので、値動きは小さいですよね。実質、
8,760P ー 213円 = 8,547円
の利益が出たことになります。
では、2年目の2025年1月から12月は、どうだったのでしょうか?ポイント還元は、
730P ✕ 12ヶ月 = 8,760ポイント
で、変わりません。今度は、期間を2025年1月から12月に変更して、
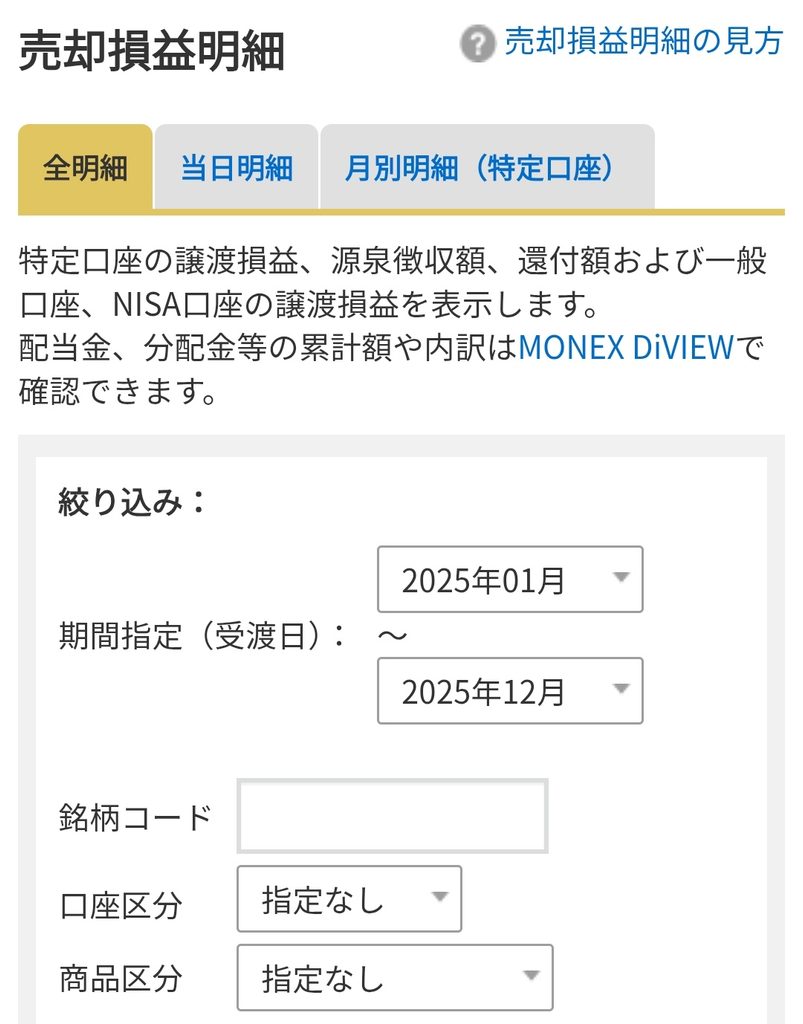
再び確認してみると、
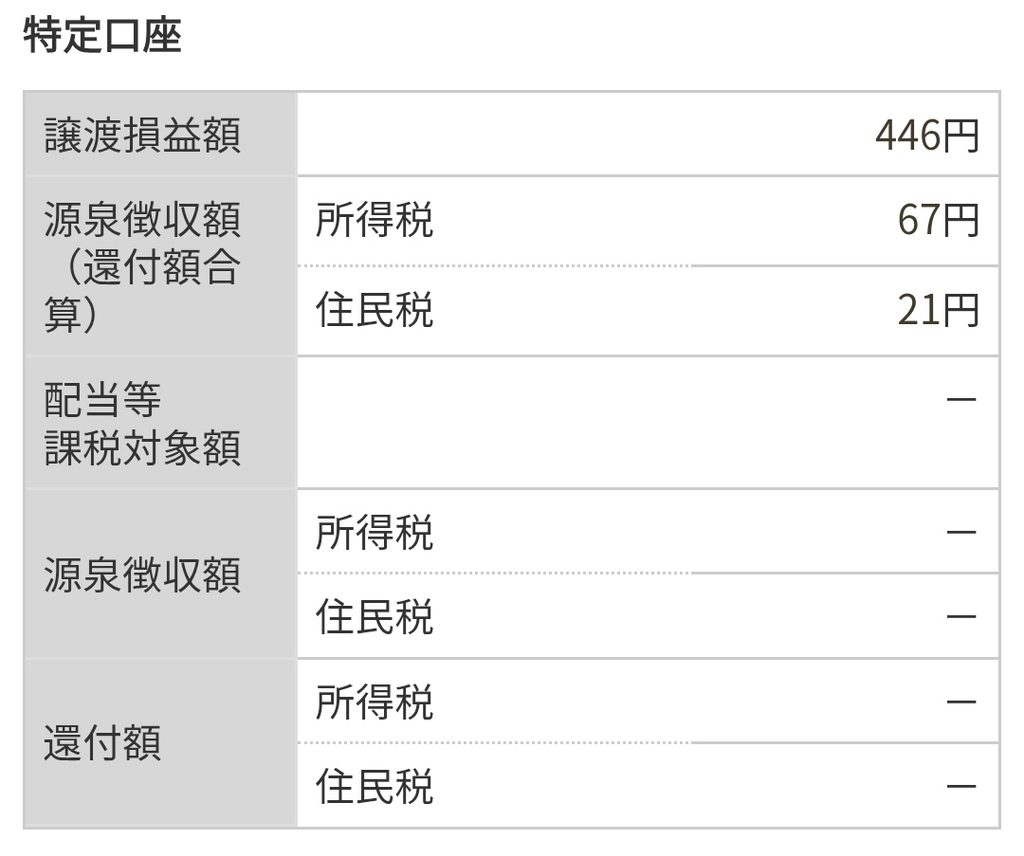
なんと、税引き前で446円の利益が出ていました。税引き後の手取りは、358円です。ポイント還元と合わせると、
8,760P + 358円 = 9,118円
の利益が出ました。一度クレカ積立の設定をしてしまえば、後は忘れずに毎月第二営業日に、売注文を出すだけです。実際の作業時間は、毎月3分程度です。
毎月3分と聞くとコスパが良いように感じるけど、出勤前のバタバタする時間に、忘れずにこの作業をするのはストレスかかるよね。
そもそも、ノーリスクじゃないよね?赤字になる事もあるんでしょ?
そのとおり。
一番のストレスは、忘れずに第二営業日に作業しなきゃいけないことでした。1日遅れると、信託報酬と投信の値動きで、大きな損失を出す場合もあるからね。
実は、楽天カード積立の方では、1日で1%以上値下がりしたことがあって、ポイント還元を含めても赤字になった月もあったんだよね。
と言うことで、赤字リスクを背負う覚悟で年8,760Pを稼ぎたい方は、是非、挑戦してみてください。あくまでも自己責任です(笑)
※2026年は、金利が急激に上昇しています。債券価格は、金利が上昇すると下がります。投信即売チャレンジは、今は危険性が高い時期であることを理解しておきましょう。
コメント